



Autoregressive Models (mô hình tự hồi quy) là công nghệ quan trọng trong AI, cho phép dự đoán phần tử tiếp theo dựa trên dữ liệu trước đó. Vậy mô hình này hoạt động như thế nào và được ứng dụng ra sao? Cùng tìm hiểu chi tiết trong bài viết sau.
Autoregressive Models là gì?
Autoregressive Models (mô hình tự hồi quy – AR) là phương pháp mô hình hóa dữ liệu bằng cách sử dụng thông tin trong quá khứ để ước tính giá trị có khả năng xuất hiện ở bước kế tiếp. Phương pháp này được sử dụng trong nhiều lĩnh vực như dự báo chuỗi thời gian, phân tích dữ liệu và phát triển các hệ thống trí tuệ nhân tạo (AI).
Trong lĩnh vực trí tuệ nhân tạo, mô hình tự hồi quy học các mối quan hệ giữa những phần tử trong dữ liệu để dự đoán phần tử tiếp theo dựa trên ngữ cảnh đã có. Chẳng hạn, các mô hình ngôn ngữ như GPT tạo văn bản bằng cách dự đoán token tiếp theo theo từng bước, từ đó hình thành câu trả lời hoàn chỉnh.
Mô hình tự hồi quy AR hoạt động như thế nào?
Khác với hồi quy tuyến tính sử dụng các biến độc lập để dự đoán kết quả, mô hình AR sử dụng các giá trị trễ của chính biến cần dự báo làm đầu vào.
Hồi quy tuyến tính
Hồi quy tuyến tính xác định mối quan hệ giữa biến độc lập x và biến phụ thuộc y thông qua phương trình y=mx+c. Ví dụ, với dữ liệu (1,5), (2,8) và (3,11), mô hình xác định phương trình y=3x+2, từ đó dự đoán y=14 khi.
Tự hồi quy
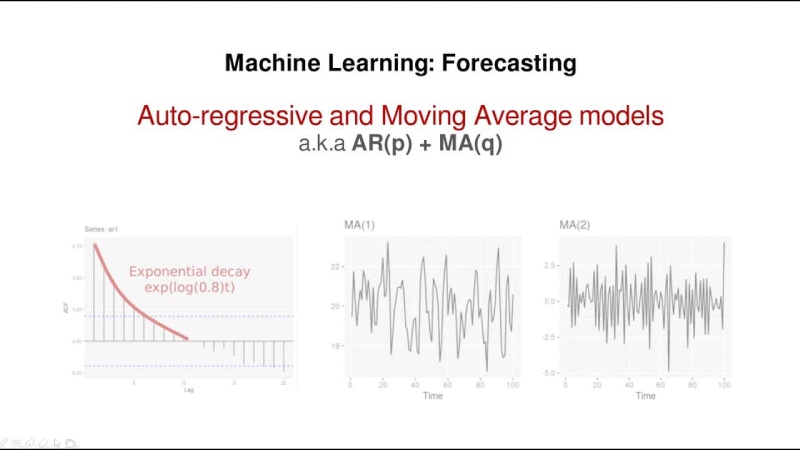
Mô hình AR áp dụng nguyên lý hồi quy tuyến tính bằng cách sử dụng các giá trị trễ của chính chuỗi dữ liệu làm đầu vào. Công thức tổng quát của mô hình AR bậc p là:
Xt=c+i=1piXt-i+t
Trong đó, Xt là giá trị cần dự đoán, p là số bậc trễ, i là hệ số thể hiện mức độ ảnh hưởng của từng giá trị quá khứ và t là sai số ngẫu nhiên.
Độ trễ
Độ trễ (lag) xác định số lượng giá trị quá khứ được sử dụng để dự đoán. Chẳng hạn, AR(1) sử dụng dữ liệu của một ngày trước đó, còn AR(7) xem xét dữ liệu của bảy ngày trước đó để dự báo nhiệt độ.
Việc tăng bậc trễ có thể bổ sung thông tin cho mô hình nhưng không đảm bảo độ chính xác cao hơn, đồng thời làm tăng độ phức tạp và chi phí tính toán. Do đó, cần lựa chọn số bậc trễ phù hợp với đặc điểm dữ liệu.
>>> Xem thêm: Encoder trong AI là gì? Đặc điểm và nguyên lý xử lý dữ liệu
Các loại mô hình Autoregressive Models
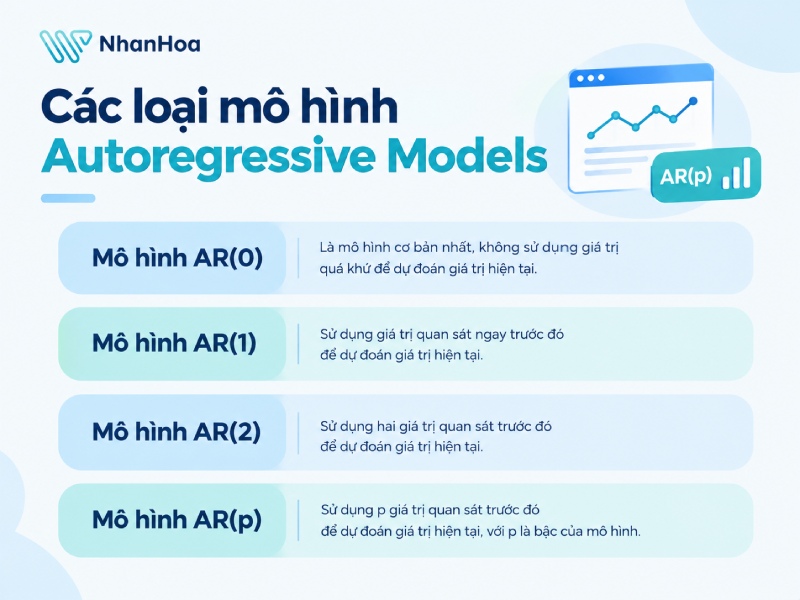
Mô hình tự hồi quy AR được phân loại theo số lượng giá trị quá khứ sử dụng để dự đoán. Mỗi bậc mô hình phù hợp với đặc điểm dữ liệu và mức độ tương quan theo thời gian khác nhau.
Mô hình AR(0)
AR(0) không sử dụng giá trị quá khứ để dự đoán. Trong trường hợp này, giá trị quan sát chỉ phụ thuộc vào hằng số và thành phần ngẫu nhiên, không khai thác mối quan hệ tự hồi quy giữa các thời điểm.
Mô hình AR(1)
AR(1) sử dụng một giá trị quá khứ gần nhất để dự đoán giá trị hiện tại. Mô hình phù hợp khi dữ liệu có mối tương quan đáng kể giữa hai thời điểm liên tiếp.
Mô hình AR(2)
AR(2) sử dụng hai giá trị quá khứ gần nhất để dự đoán. Mô hình có thể phản ánh ảnh hưởng từ nhiều thời điểm hơn so với AR(1), tùy thuộc vào đặc điểm của chuỗi dữ liệu.
Mô hình AR(p)
AR(p) là dạng tổng quát của mô hình tự hồi quy, sử dụng p giá trị quá khứ làm cơ sở dự đoán. Chẳng hạn, AR(3) sử dụng ba giá trị trước đó. Việc lựa chọn bậc p cần dựa trên đặc điểm dữ liệu và khả năng dự báo của mô hình.
>>> Ví dụ thực tế: Khi dự báo nhiệt độ hằng ngày, AR(1) sử dụng nhiệt độ hôm qua, còn AR(2) sử dụng nhiệt độ của hai ngày trước đó. Tương tự, mô hình AR có thể được áp dụng để phân tích doanh thu, giá chứng khoán hoặc các chỉ số kinh tế theo thời gian.
>>> Xem thêm: Multi Agent System là gì? Cách AI đa tác nhân xử lý tác vụ phức tạp
Các biến thể của mô hình tự hồi quy
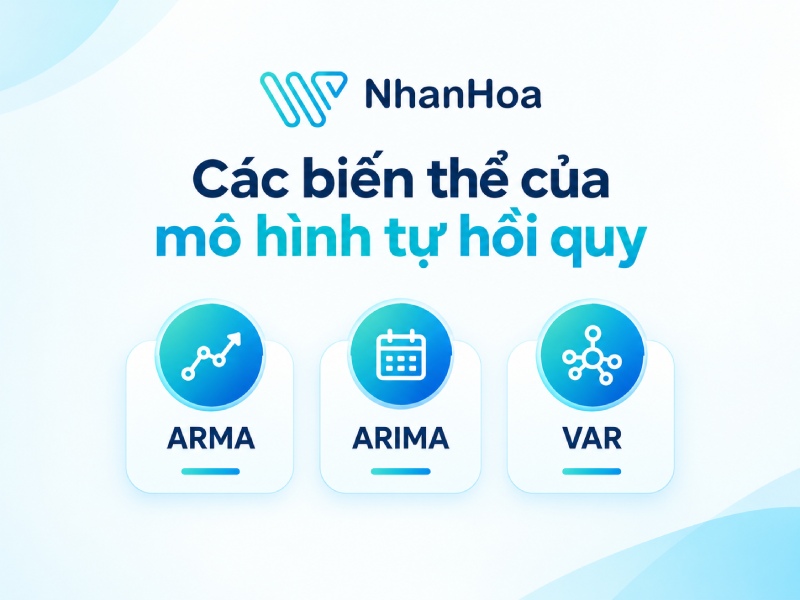
Để đáp ứng nhu cầu phân tích và dự báo trên nhiều dạng dữ liệu, mô hình tự hồi quy được phát triển thành các biến thể với cơ chế xử lý khác nhau. Ba mô hình tiêu biểu gồm:
ARMA (Autoregressive Moving Average)
ARMA kết hợp mô hình tự hồi quy AR và trung bình trượt MA. Bên cạnh các giá trị quá khứ, mô hình còn sử dụng sai số dự báo trước đó để ước tính giá trị tiếp theo. ARMA thường phù hợp với chuỗi thời gian dừng.
ARIMA (Autoregressive Integrated Moving Average)
ARIMA mở rộng ARMA bằng thành phần sai phân, cho phép xử lý chuỗi dữ liệu chưa dừng bằng cách loại bỏ xu hướng hoặc biến động không ổn định. Mô hình thường được ứng dụng để dự báo doanh thu, nhu cầu tiêu dùng và giá cả thị trường.
VAR (Vector Autoregression)
VAR là mô hình tự hồi quy đa biến, sử dụng giá trị quá khứ của nhiều biến để dự đoán diễn biến của chúng. Mô hình xem xét mối quan hệ giữa các biến trong cùng hệ thống, thường được ứng dụng trong phân tích kinh tế và tài chính.
Ưu nhược điểm của mô hình hồi quy AR
Mô hình tự hồi quy AR có cấu trúc đơn giản và khả năng dự báo tốt với dữ liệu phù hợp. Tuy nhiên, mô hình cũng có những hạn chế về giả định thống kê và khả năng xử lý biến động phức tạp.
Ứng dụng của Autoregressive Models trong AI tạo sinh
Autoregressive Models (mô hình tự hồi quy) được ứng dụng trong nhiều lĩnh vực như thống kê, học máy và trí tuệ nhân tạo. Nhờ khả năng khai thác mối quan hệ giữa các giá trị trong chuỗi dữ liệu, mô hình có thể dự báo xu hướng, phân tích tín hiệu và tạo nội dung mới dựa trên những thông tin đã có.
Dự báo chuỗi thời gian
Mô hình tự hồi quy được sử dụng để dự đoán giá trị tương lai dựa trên dữ liệu lịch sử. Trong kinh doanh, mô hình hỗ trợ dự báo doanh thu, nhu cầu tiêu dùng, lượng hàng tồn kho và lưu lượng truy cập website.
Trong lĩnh vực tài chính và kinh tế, AR có thể được áp dụng để phân tích dữ liệu giao dịch, chỉ số thị trường và các chỉ số kinh tế. Chẳng hạn, doanh nghiệp có thể dựa vào doanh thu những tháng trước để ước tính doanh thu tháng tiếp theo, từ đó lập kế hoạch nhập hàng và phân bổ nguồn lực.
Xử lý ngôn ngữ tự nhiên (NLP)
Trong xử lý ngôn ngữ tự nhiên, mô hình tự hồi quy dự đoán token tiếp theo dựa trên các token đã xuất hiện trong văn bản. Cơ chế này được ứng dụng trong tạo văn bản, xây dựng chatbot, dịch máy, tóm tắt tài liệu và hỗ trợ lập trình.
Các mô hình ngôn ngữ thuộc dòng GPT là ví dụ tiêu biểu cho phương pháp tạo sinh tự hồi quy. Khi nhận được câu lệnh, mô hình lần lượt dự đoán các token tiếp theo dựa trên ngữ cảnh trước đó để hình thành câu trả lời hoàn chỉnh.
Tạo hình ảnh và nội dung thị giác
Autoregressive Models được ứng dụng trong thị giác máy tính để tạo hình ảnh và xử lý nội dung trực quan. Một số mô hình dự đoán lần lượt từng pixel hoặc các đơn vị biểu diễn hình ảnh đã được mã hóa nhằm tạo ra hình ảnh mới. PixelRNN và PixelCNN là những ví dụ tiêu biểu của phương pháp này.
Các ứng dụng phổ biến gồm tạo ảnh bằng AI, khôi phục vùng ảnh bị thiếu và cải thiện độ phân giải hình ảnh. Một số phương pháp tự hồi quy cũng được nghiên cứu và phát triển cho việc tạo video, nội dung 3D và dữ liệu đa phương thức.
Xử lý âm thanh và tổng hợp giọng nói
Trong lĩnh vực âm thanh, mô hình tự hồi quy dự đoán các mẫu âm thanh hoặc đơn vị biểu diễn âm thanh theo trình tự để tạo ra tín hiệu mới. Công nghệ này được sử dụng trong chuyển văn bản thành giọng nói, tổng hợp giọng nói tự nhiên, tạo nhạc và xử lý tín hiệu âm thanh.
WaveNet là một ví dụ tiêu biểu, sử dụng cơ chế tự hồi quy để dự đoán các mẫu âm thanh tiếp theo. Phương pháp này góp phần tạo ra giọng nói tự nhiên hơn và có thể được ứng dụng trong các hệ thống trợ lý ảo, đọc văn bản tự động hoặc sản xuất nội dung âm thanh.
Phân tích tín hiệu và dữ liệu cảm biến
Mô hình tự hồi quy có thể phân tích mối quan hệ giữa các giá trị liên tiếp trong tín hiệu, từ đó hỗ trợ xử lý dữ liệu viễn thông, radar, tín hiệu sinh học và cảm biến công nghiệp. Trong sản xuất, dữ liệu cảm biến được sử dụng để theo dõi trạng thái thiết bị, phát hiện thay đổi bất thường và hỗ trợ dự đoán sự cố.
Trong y sinh, mô hình AR có thể hỗ trợ phân tích các chuỗi tín hiệu như điện não đồ. Hiệu quả ứng dụng phụ thuộc vào đặc điểm dữ liệu, cách xây dựng mô hình và yêu cầu cụ thể của từng bài toán.
[FAQs] Các câu hỏi thường gặp về Autoregressive Models
ChatGPT có phải là mô hình tự hồi quy không?
Có. ChatGPT sử dụng mô hình ngôn ngữ GPT với cơ chế dự đoán token tiếp theo dựa trên ngữ cảnh trước đó để tạo câu trả lời.
BERT có sử dụng cơ chế tự hồi quy không?
Không. BERT chủ yếu dự đoán các token bị che trong văn bản và sử dụng ngữ cảnh hai chiều, khác với cơ chế dự đoán token tiếp theo của GPT.
Autoregressive Models khác gì mô hình hồi quy thông thường?
Mô hình AR dự đoán giá trị dựa trên các giá trị quá khứ của cùng chuỗi dữ liệu, trong khi hồi quy thông thường có thể sử dụng nhiều biến độc lập khác nhau.
Mô hình tự hồi quy có thể dự báo dài hạn không?
Có, nhưng sai số có thể tích lũy qua nhiều bước dự báo. Độ chính xác phụ thuộc vào dữ liệu, bậc mô hình và các yếu tố tác động bên ngoài.
Khi nào nên sử dụng Autoregressive Models?
Mô hình phù hợp với dữ liệu có thứ tự và mối tương quan theo thời gian, chẳng hạn doanh thu, chỉ số kinh tế, tín hiệu âm thanh hoặc dữ liệu ngôn ngữ.
Lời kết
Với khả năng dự đoán phần tử tiếp theo dựa trên ngữ cảnh, Autoregressive Models góp phần thúc đẩy sự phát triển của AI tạo sinh. Nắm vững công nghệ này giúp bạn hiểu rõ hơn cách các mô hình AI xử lý và tạo nội dung.

 Tầng 4, Tòa 97–99 Láng Hạ, Phường Đống Đa, Thành phố Hà Nội
 Điện thoại:
 Mail: sales@nhanhoa.com
 Phản ánh chất lượng dịch vụ: